Random phrase

Affichage des articles dont le libellé est Monnaie. Afficher tous les articles

dimanche 8 décembre 2013

Petit topo sur les taux d'intérêt négatifs

Les taux d'intérêt négatifs, vous en avez sûrement entendu parler aux infos. Mais ça veut dire quoi au juste ? Et pourquoi diantre paierait-on pour prêter de l'argent ? A l'heure où la Banque Centrale Européenne remet le sujet sur le tapis, quelques explications sur Economiam.

Just easy as A, B, C

Le but de ce post est surtout de clarifier les différents contextes dans lesquels on peut parler de taux d'intérêt négatifs. Economiam en connaît trois :

(Vous pouvez directement sauter aux sections qui vous intéressent en cliquant sur les liens).

mardi 17 septembre 2013

Au revoir 00h00.com

Alors qu’Economiam vient de se pencher sur le Krach de 1929, revenons sur la crise que nous traversons actuellement, l’autre crise, celle qui n’aurait plus jamais dû se produire. Tout commence dans les années 90, lorsqu’on pensait avoir tout compris du fonctionnement de la macroéconomie, qu’Alan Greenspan était l’omnipotent président de la Fed et que seuls subsistaient quelques petits nuages dans le ciel serein de l’économie théorique, pour paraphraser Lord Kelvin. Puis survint le 21e siècle, sans bug de l’an 2000, mais avec un sacré foutoir ! Dernier article de la Saga des Bulles en guise de conclusion, sur une période que les plus de dix ans ont tous vécue.

Le rayonnement du corps noir

Dans cet épisode, notre héros s’appelle Alan Greenspan. Tout le monde le connaît aujourd’hui, mais il entre véritablement dans l’histoire le 19 octobre 1987, que certains (avec une originalité confondante) appellent le Lundi Noir. Ce jour là, les bourses mondiales s’effondrent, perdant entre 20 et 50% en une seule journée, de quoi ressusciter le spectre d’une nouvelle Grande Dépression. Mais le très monétariste Greenspan a appris la leçon de ses prédécesseurs : il ouvre grand les vannes de la Fed qu’il dirige et stoppe l’hémorragie. C’est le début de la légende et cet activisme de la Fed reçoit le doux nom de « Greenspan put », du nom d’un produit financier qui permet de s’assurer à la baisse.

La petite quinzaine d’années qui suit est un âge d’or économique pour les Etats-Unis : les récessions sont peu sévères, la croissance est en moyenne très forte et le budget du gouvernement est en surplus de façon persistante. Bref, tout baigne ! Même les crises semblent vouloir se résoudre dans le calme, comme en témoigne la fin du hedge fund LTCM qui, après quelques soubresauts dus aux marchés internationaux, est liquidé par ses créditeurs, sous la houlette de Greenspan. En reconnaissance de sa gestion des crises sur les marchés émergents (Tequila, Asie du Sud-Est…) aux côtés de Robert Rubin et Larry Summers, il fait la couverture du Time Magazine. Ces trois là deviennent le « Comité pour sauver le monde »… Ne manque plus que la cape et la Batmobile !

Pourtant, en dehors des Etats-Unis subsistent quelques zones d’ombre. La Japon est en proie à la stagnation et est tombé en plein dans une trappe à liquidité dont il peine à s’extirper, tandis que l’Europe croule sous le poids de son taux de chômage. Mais bon sang ne saurait mentir, le verdict américain est sans appel : c’est la faute à une gouvernance économique inepte, qui refuse d’embrasser l’orthodoxie libérale américaine et les réformes structurelles. Voilà la majeure partie du monde occidental rejeté au rang de curiosité théorique…

Pride goeth before a fall

En arrière-plan, se développe une nouvelle technologie, l’Internet. La magie du numérique incite les gens à investir sans retenue dans la révolution de demain, au point de demander des taux de rendement de 0% à des entreprises qui ont un historique continu de pertes et qui s’avéreront ne jamais payer un seul centime de dividendes. On a parlé précédemmentde l’étude de Brunnermeier et Nagel : une fois n’est pas coutume, on ne va pas s’attarder plus longtemps sur le fait que cette formidable appréciation du cours des actions des entreprises de technologie n’était rien d’autre qu’une bulle.

A l’Ouest donc, rien de bien nouveau. Mais là où ça devient intéressant, c’est quand on apprend que si le Greenspan Put a de nouveau fonctionné en relançant la croissance, il y a un sacré hic : l’emploi ne repart pas. Encore une curiosité théorique peut-être ? Mais bon, certainement en voilà une qui fait tache, et dont on ne connaît toujours pas l’explication… C’est ce qu’on appelle la Jobless recovery, le redémarrage sans l’emploi.

Credit crunch

Ce qui nous amène, bon an, mal an, à ce que nous vivons actuellement. Se rendant quand même compte qu’une partie de son mandat consiste à favoriser l’emploi, la Fed garde une position très accommodante en termes de liquidité en maintenant les taux d’intérêt plutôt bas. Le coût du crédit est donc très faible après l’éclatement du Dot.com boom. Le terrain est donc préparé pour la prochaine bulle, du crédit et de l’immobilier celle-là, avec la formidable expansion de l’endettement américain qui a éclaté en la crise que l’on sait.

Bien évidemment, cette récession ne se résume pas à ce seul facteur. Le post-mortem continue et durera sûrement encore pendant un bout de temps. Mais toujours est-il que ce sujet de la position à adopter par les banques centrales est crucial pour les années à venir : pourquoi la Fed n’a-t-elle pas agi pour contenir la bulle immobilière qu’elle voyait se développer sous ses yeux ? Les politiques de Quantitative Easing que suivent actuellement les anglo-saxons ne vont-elles pas nous mener à une nouvelle surchauffe ? Ou bien est-ce la Banque Centrale Européenne qui est suicidaire dans sa rigueur monétaire ?

Il reste donc beaucoup de réponses à apporter. Cette crise a vu le retour de points de vue hétérodoxes sur l’économie, la sortie d’outre-tombe d’un certain nombre d’économistes défunts (au premier rang desquels Minsky) ainsi que la volonté d’intégrer le secteur financier aux modèles macroéconomiques. L’histoire économique, en particulier des bulles, fait aussi un comeback retentissant. Mais pour ce qui nous concerne, la fin de l’été approchant, c’était bel et bien le dernier épisode de notre Saga des Bulles !

Pour ne pas rester sur cette conclusion très sérieuse et comme on aime aussi s’amuser sur Economiam, voici deux comics strips de Dilbert sur le Dot.com boom. Enjoy !

Dilbert.com
Dilbert.com

Sometimes, I get a good feeling

S'il est une leçon que les floridiens vont finir par retenir, c'est bien que la vie est un éternel recommencement : à l’aube du 21e siècle comme dans les Années Folles, le Sunshine State fut un condensé de ce qui se fit de pire en termes de folie spéculative. Pourtant après avoir vu les gens se prendre de passion pour des tulipes ou des peaux de castor, pourquoi cette folie-ci a-t-elle mené à la Grande Dépression ? Qu’est-ce qui différencie donc le Krach de 1929 de ses glorieuses aînées ? C'est la question qu'on se pose dans cet épisode de notre Saga des bulles.

Boardwalk Empire

Un éléphant, ca trompe énormément...
Dans une décennie prolixe en images fortes, de Gatsby le Magnifique à Josephine Baker, sans oublier le boardwalk d’Atlantic City, le nom de Carl Graham Fisher ne vous dit peut-être rien. Cependant, son parcours incarne la quintessence des Années Vingt, celles que l'on qualifie donc de Folles. Nous sommes 1926 et Fisher est déjà bien établi lorsqu'il décide de faire sortir Miami Beach de ce qui n'est alors qu'un immense marécage. Il n'en est assurément pas à sa première fortune, ayant vécu lors de cette période de développement débridé du grand capital que traversent les Etats-Unis depuis plusieurs décennies : c'est l'époque des Robber Barons avec la création de monopoles de fait sur nombre d'industries dont particulièrement les chemins de fers.

mercredi 28 août 2013

OPA sur le royaume de France

On considère souvent que la bulle dite du Mississipi, qui éclate en 1720, est la première crise spéculative française. Un sujet souvent rabâché et rempli de perruques poudrées. Mais dans le fond, cette histoire, c'est un peu Amicalement Vôtre : d'un côté le royaume de France, sa longue histoire et ses coffres vides. De l'autre John Law, économiste et aventurier écossais en exil. La France, une terre vaste à la recherche d’idées neuves. Law, les idées à foison en recherche d'un terrain d'expression. Une rencontre qui va façonner irrémédiablement l'histoire de France !

Gabelle, belle comme le jour

La-laaa, la-laaa
En 1715, les finances du royaume sont exsangues après les campagnes de feu le Roi Soleil. Le jeune Louis XV, petit-fils de son increvable grand-père, n'est pas encore en âge de régner et le royaume est sous la régence du Duc d'Orléans, qui se fait des cheveux blancs pour essayer de trouver des sous.

Il a pourtant à sa disposition divers moyens de se financer. En plus des emprunts d’Etat qui ont une structure proche de ce qu’on peut observer aujourd’hui, le roi de France délègue la collecte de l'impôt à des fermiers généraux, qui tiennent autant de l’agriculteur que Paul Krugman de Justin Bieber. Ce sont en fait des entrepreneurs privés qui achètent le droit de percevoir diverses taxes directes et indirectes (dont par exemple la gabelle, l'impôt sur le sel) contre le paiement d'une rente au Trésor royal. Une fois acquittés de celle-ci, ils empochent le trop-perçu, ce qui leur permet souvent de s'enrichir démesurément.

Par ailleurs, les prédécesseurs du jeune Louis ont aussi introduit progressivement le concept d'office. Ce sont des charges très largement honorifiques qui semblent souvent le fruit d'une créativité facétieuse : on y retrouve pêle-mêle l'office de relieur-botteleur de foin, d'inspecteur-visiteur des beurres ou encore de langueyeur de porc (qui donc inspecte les langues de cochons...) Le 18e siècle n'a rien à envier aux emplois fictifs de la Mairie de Paris ! Pour obtenir un office, il faut le payer rubis sur l’ongle1. En échange, en plus du prestige attaché à la fonction, les officiers perçoivent des gages, qui sont en fait l’intérêt versé sur ce prêt déguisé.

Mais en ce qui concerne le régent, à force de faire les fonds de tiroir, il n’y a plus rien à gratter, et les dettes commencent à peser lourd.

jeudi 20 juin 2013

BCE: Orchestral Manoeuvres in the Dark


La semaine dernière, la cour constitutionnelle allemande a écouté les arguments pour et contre le programme Outright Monetary Transaction (OMT), annoncé par la Banque Centrale Européenne à l’automne 2012, mais pas mis en exécution pour le moment. Même si la BCE ne tombe pas sous sa juridiction des juges allemands et que leur décision n'aura de toutes façons pas d’impact direct, le simple fait qu’elle soit mise au banc des accusés traduit l’état d’esprit qui règne actuellement en Allemagne, dans le contexte des prochaines élections législatives.

L’acte d’accusation

Eté 2012. Même si la canicule n’est pas franchement au rendez-vous, il fait très chaud sur les marchés de la dette d’Etat de la zone Euro. Franchement effrayés par la restructuration de la dette grecque, les investisseurs fuient les obligations espagnoles et italiennes comme la peste. C’est dans ce contexte chaotique que Mario Draghi, le président de la BCE, intervient en affirmant que la BCE se tenait prête à employer tous les moyens pour endiguer la crise de la dette1.

vendredi 8 mars 2013

L'économie amusante: Bitcoin ou la monnaie de geek


En ce moment sur Internet se déroule une expérience d’économie monétaire inédite: indépendant de toute Banque centrale, muni de son propre système de paiement (se passant en particulier totalement du système bancaire), le Bitcoin est une monnaie virtuelle qui séduit de plus en plus d’adeptes et surtout passionne de plus en plus les économistes.


Money is memory

Pour faire très simple, le Bitcoin est une vraie monnaie, qui permet d’acheter toutes sortes de biens et de services, avec un taux de change de marché (surtout échangeable contre des dollars), mais sans pièces, ni billets, ni banques. C’est aussi et surtout une monnaie de geek qui a su se parer de tous les atours qui leur plaisent: créée en 2009 par une figure fantasmatique restant dans l’anonymat, avec un pseudonyme japonais (clairement encore le pays où on n’arrête pas le progrès), les premiers pas du Bitcoin cherchent clairement à s’ancrer dans la mouvance anonymous. Secret et anonymat d’autant plus faciles à préserver que les transactions se font par le biais d’adresses (un peu comme des adresses mails) dont on peut changer comme de chemise, ce qui permet, si on le souhaite, de rendre les transactions pratiquement impossible à tracer.

Ces dernières aussi reposent sur le cryptage à clé publique, autre principe bien connu du monde virtuel. Il permet en premier lieu de garantir l’existence des Bitcoins qui vont servir de paiement puis à garantir que le vendeur, et seulement lui, reçoit les Bitcoins. Reste que le Bitcoin n’est qu’un bout de code1, une vulgaire séquence de 0 et de 1. Pour attester de l’opération, le système inscrit celle-ci dans un registre public en lui attribuant une clé unique. Or le réseau Bitcoin est décentralisé et ce sont alors les utilisateurs qui se chargent de mettre à disposition de la puissance de calcul pour la mise à jour. Pour inciter à participer à cette opération (dite de mining), le premier à venir à bout du cryptage se voit récompensé par 50 Bitcoins, créés ex nihilo (ce qui est par ailleurs la seule façon dont des nouveaux Bitcoin sont introduits dans l’économie). Ceci est doublement important car on voit d’une part que la création monétaire coïncide avec le nombre de transactions, tandis que d’autre part, comme le précise le manifeste Bitcoin, si on imagine un hacker surpuissant possédant plus de capacité de calcul que le reste du réseau, celui-ci aurait le choix entre falsifier le registre et se réattribuer les Bitcoins qu’il vient de payer, ou promouvoir un système honnête et gagner 50 Bitcoin sur toutes les transactions.

Pour preuve que c’est tendance, la série The Good Wife a consacré au Bitcoin un épisode entier. Extrait (en anglais) qui illustre les explications du paragraphe précédent:


Encore plus impressionnant (pour un économiste en tout cas), ce système de mémoire publique pour résoudre les problèmes posés par la dématérialisation totale est l’adaptation directe, mais probablement involontaire, des résultats de Kocherlakota en 1998, qui montre que la mémoire en tant que technologie est substituable à la monnaie pour réaliser les allocations et échanges au sein d’une économie.

Bitcoin, et les autres

Cependant, quelle différence avec les crédits Facebook, le WoW gold ou les pieces d’or de My Pet World? Même si on peut les acheter ou les accumuler à l’intérieur de leurs systèmes respectifs, on ne peut pas les échanger dans l’autre sens contre de la monnaie du monde réel. Ces «monnaies» sont et restent ainsi captives.

Ensuite, il n’aura pas échappé au plus attentifs qu’Amazon se prépare à lancer ses Coins, échangeables à parité avec le dollar, sujet sur lequel s’enthousiasme Slate en affirmant qu’il s’agit d’un stimulus monétaire miniature pour le Kindle Fire. Mais là aussi il y a une différence de taille: les Amazon Coins ont de la valeur uniquement parce qu’ils sont garantis par la présence d’Amazon. Si demain l’entreprise fait faillite, les Coins ne vaudront plus rien (ou à hauteur de ce qui serait récupérable dans la liquidation). Ce ne sont donc rien de plus que des bons d’achats réutilisables, ce qui est tout à l’avantage d’Amazon qui n’a pas besoin d’en réémettre à chaque fois qu’ils sont utilisés et peut s’en servir comme avance sur trésorerie. Mais ce qui n'en fait certainement pas une monnaie...

Economie expérimentale

Pour revenir au Bitcoin, il faut noter que c’est une monnaie très peu liquide avec un nombre restreint d’utilisateurs (10 000 selon les dernières estimations) et relativement peu de transactions réalisées. Par conséquent, au lieu de voir une opération de change comme un transfert classique d’un pays à un autre (lequel est généralement une goutte d’eau par rapport à la masse monétaire d’un pays), il faudrait plutôt la considérer comme un rachat externe par quelqu’un acceptant d’échanger des dollars contre de la monnaie virtuelle. Ca peut sembler téméraire, mais, au vu de nos habitudes de tous les jours, ça ne l’est peut-être pas…

Car, le Bitcoin est une monnaie fiat, exactement comme nos monnaies d’aujourd’hui, c’est-à-dire qu’elle n’est adossée à rien ni personne et que sa valeur dérive de son potentiel d’échange, simplement du fait qu’elle va être acceptée par d’autres personnes dans des transactions. En d’autres terme, si je possède des Bitcoins je pourrai acheter des produits et des services auprès des commerçants les acceptant, qui à leur tour pourront les utiliser pour payer leurs fournisseurs (mais probablement pas encore leurs employés!). Mais si leur valeur s’effondre, je ne pourrai pas me mettre dans la file des créditeurs pour réclamer mon dû, ni échanger mes pièces contre de l’or comme ça pouvait être le cas du temps de l’étalon-or. Ce qui est aussi le cas de l'euro ou du dollar.

Par conséquent, on peut envisager ça comme un véritable mini-laboratoire d’économie. Si par exemple le cours du Bitcoin chute brutalement par rapport au dollar, les commerçants, qui sont de facto des importateurs car rien n'est produit directement au sein de l'économie Bitcoin, vont augmenter leur prix pour ne pas vendre à perte: il y a donc de l’inflation! A l’inverse, si la demande pour le Bitcoin augmente très fortement, comme la masse monétaire est quasi-fixe (on y revient ci-dessous), la valeur réelle de la monnaie augmente, et donc les prix baissent pour s’ajuster: il y a donc déflation.

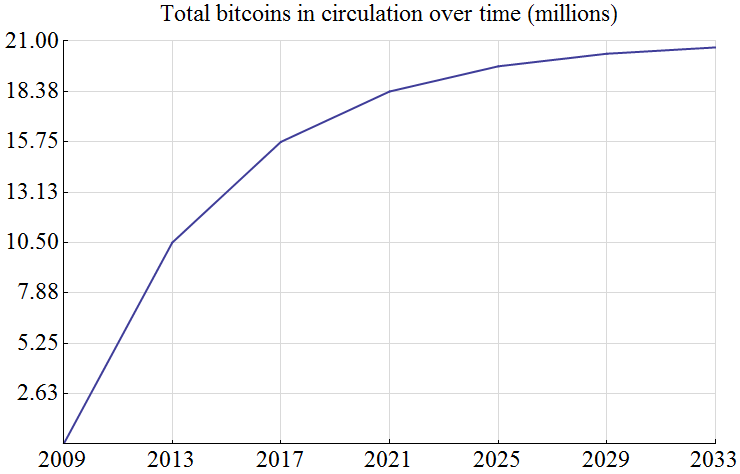
Dès l’origine, il était prévu de limiter le nombre total de pièces en circulation à 21 millions, et de rendre le mining de plus en plus ardu, pour donner une trajectoire plutôt bien délimitée et prévisible à la croissance de la masse monétaire. Les exemples précédents montrent que c’est donc une caractéristique cruciale du Bitcoin.

Croissance monétaire du Bitcoin (source: Bitcoin)

Or, cette volonté délibérée de limiter l’expansion monétaire correspond à la vision « autrichienne » du cycle économique, comme le souligne une étude de la BCE. L'Ecole autrichienne pense que le dévoiement de la monnaie et des taux d’intérêt par les autorités est la source de toutes les instabilités économiques et qu'il suffit de leur enlever la manette des mains pour résoudre le problème. Se priver ainsi de toute capacité d'imprimer de l'argent ou de contrôler les taux rappelle clairement l’étalon-or, dans lequel la quantité de monnaie en circulation était arbitrairement liée au métal jaune. Pourtant, cette limitation très abrupte de l’offre de monnaie ne peut fonctionner que parce que le nombre de transactions est limité et que les prix ne sont pas réellement fixés en monnaie virtuelle mais bel et bien convertis du dollar. Car si tel était le cas, les salaires, qui sont le prix du travail, devraient diminuer comme tous les autres prix, ce que les travailleurs repoussent en général de toutes leurs forces. C'est en particulier ainsi que la déflation imposée par un niveau fixe de monnaie cause d’immenses problèmes, comme lors de la Grande Dépression…

On voit donc que même si le Bitcoin n’est pour le moment pas en train de changer le monde, il présente une expérience de terrain unique pour les économistes, pour mieux comprendre la monnaie et son rôle dans l’économie.

-------------------------------------------
Pour en savoir plus:
Un article très complet de The Economist: Virtual currency – Bits and bobs et un autre du Monde, au titre farfelu (car en liquide non plus il n’y a pas besoin des banques…) : Avec Bitcoin, payer et vendre sans lesbanques


1 En pratique les Bitcoin peuvent être déposés chez un genre de coffre fort virtuel (en espérant qu’il ne se fasse pas hacker ou qu’il ne fasse pas faillite) ou bien gardés au chaud sur son ordinateur (mais alors mieux vaut faire des copies, des fois qu’un virus passe par là…)