Random phrase

mardi 4 février 2014

Faut-il détricoter la libéralisation financière ?

L'histoire récente nous pousse de plus en plus à envier la stabilité apparente du régime de change contrôlé de Bretton Woods. La semaine passée encore, l'histoire semblait se répéter, avec le spectre d'une crise financière massive dans les pays émergents. La finance internationale est-elle donc un mauvais génie qu'il faut à tout prix faire rentrer dans sa boîte par des contrôles stricts des flux financiers ?
 

Malaisie, septembre 1998

Le Dr. Mahathir est content de son coup
La Malaisie, ce pays d'Asie du Sud-Est d'environ vingt millions d'habitants, est une destination de vacances paradisiaque en même temps qu’un melting pot multiethnique passionnant pour essayer de comprendre ce qu’est une nation. Cependant, si elle nous intéresse aujourd'hui, c'est plutôt pour ses choix iconoclastes au cœur de la Crise Asiatique de 1998.

Aux côtés de la Thaïlande, de l'Indonésie et de la Corée du Sud, c'est l'un des pays les plus durement touchés par l'exode massif des capitaux de court terme (le hot money) qui survient
à la suite d'une crise de confiance soudaine des marchés financiers. Le FMI intervient alors dans son rôle de prêteur de dernier recours, mais rend ses prêts conditionnels à des « réformes structurelles ». Celles-ci sont en partie motivées par la notion que, vu de Washington, cette crise est la conséquence logique d'une gestion irresponsable de ces pays, mais aussi par une transition idéologique au sein du Fonds durant les années 90. En effet, sous l'égide de Michel Camdessus, on considère dorénavant que les bienfaits de la mondialisation doivent s'étendre non seulement au commerce mais aux flux financiers.

vendredi 20 décembre 2013

Esther Duflo - L'économie en pratique

Economiam veut aussi parler de ces économistes français qui font avancer la science à l'étranger. Aujourd'hui, une présentation d'Esther Duflo et de ses travaux sur l'économie du développement.

Action woman

Cet article aurait pu s'appeler "éloge de la contingence". On reproche souvent aux économistes de trop vouloir raisonner en absolu avec des grandes théories (de préférence mathématiques). Esther Duflo, elle, a choisi de prendre le chemin inverse et de mettre les mains dans le cambouis : plutôt que de s'attaquer en bloc à un grand problème mal défini, en l'occurrence la pauvreté, elle a décidé de se consacrer à une série de cas particuliers, en procédant étape par étape.

Ce programme est contenu dans le nom de l'unité de recherche qu'elle a créée au MIT, le Poverty Action Lab (PAL). Car tout est là : sortir de son bureau pour agir plutôt que de débattre dans le vide sur des théories qui rechignent à être mises en pratique.

Un coup de dé jamais n'abolira le hasard

Mais autant laisser la parole à la principale intéressée dans cette vidéo (sous-titrée en français) filmée lors d'une conférence TED :


dimanche 8 décembre 2013

Petit topo sur les taux d'intérêt négatifs

Les taux d'intérêt négatifs, vous en avez sûrement entendu parler aux infos. Mais ça veut dire quoi au juste ? Et pourquoi diantre paierait-on pour prêter de l'argent ? A l'heure où la Banque Centrale Européenne remet le sujet sur le tapis, quelques explications sur Economiam.

Just easy as A, B, C

Le but de ce post est surtout de clarifier les différents contextes dans lesquels on peut parler de taux d'intérêt négatifs. Economiam en connaît trois :

(Vous pouvez directement sauter aux sections qui vous intéressent en cliquant sur les liens).

dimanche 24 novembre 2013

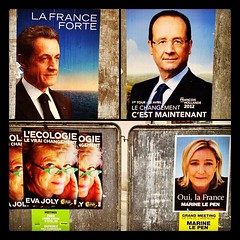
FN : "Je règle mon pas sur le pas de mon père"

Près de la moitié des Français voient Marine Le Pen comme la personnalité politique la plus à même de réformer le pays, et nombreux sont ceux qui sont tentés de voter pour elle, sans pour autant se reconnaître dans l'idéologie de son parti. Nous allons donc analyser le programme économique du FN en évitant la bien-pensance mais assurément sans complaisance, et essayer de comprendre les réelles implications de ce choix pour son électorat.

Non, non rien n'a changé...

Election time in France
Am stram gram...
Le FN met le doigt là où ça fait mal pour beaucoup de Français. Si le Front National séduit autant, c'est qu'il donne l'impression d'écouter les catégories sociales les plus affectées par les bouleversement économiques et institutionnels qui transforment le monde (mondialisation, progrès technique, etc), en affirmant être en mesure de répondre à leurs inquiétudes et à leur peur du déclassement. Mais le véritable tour de force est à trouver dans ce que le FN a réussi à devenir le premier parti ouvrier de France tout en conservant son électorat traditionnel, les travailleurs indépendants tendance droite souverainiste, rassemblant ainsi deux groupes dont les intérêts ne sont pas franchement alignés.

Pour parvenir à ce grand écart, le FN a bien changé de discours économique depuis vingt ans : d'une certaine admiration pour le libéralisme reaganien de la part de Jean-Marie Le Pen, le nouveau visage du Front National offert par sa fille Marine Le Pen se revendique de "l'Etat stratège" et de "l'anti-mondialisation". Mais les grands quotidiens se trompent en se concentrant sur ce changement de vocabulaire car il ne s'agit là que d'un faux semblant.

En effet, dans la bouche du FN, anti-mondialisation ne veut certainement pas dire anti-capitaliste et anti-marchés, loin de là. Il s'agit en fait d'une stratégie de repli sur soi, dans la droite lignée de l'idéologie du parti. 

lundi 30 septembre 2013

L'économie circulaire tourne-t-elle rond ?

L'économie circulaire a été l'un des sujets stars de la conférence environnementale et suscite beaucoup d'intérêt. En effet, c'est une idée qui, sur le papier ne peut que plaire mais est-elle en fait trop belle pour être vraie ? Petit topo sur Economiam.

Boucler la boucle

Le concept de l'économie circulaire est simple : les produits ne sont plus fabriqués et consommés de manière linéaire selon un schéma (prélèvement de ressource->consommation->poubelle) mais conçus et mis en vente de façon à pouvoir être utilisés plusieurs fois (voir illustration ci-dessous). Ceci peut être accompli soit en rendant le produit facilement démontable pour en tirer la substantifique moelle (imaginer une voiture en kit), soit en développant un système en cascade où les déchets de l'un sont réutilisés par l'autre (par exemple un pull en laine qui devient un rembourrage de meuble quand il est trop usé). On voit donc aussi que ce système diffère dans une certaine mesure du simple recyclage, qui refait passer le déchet par la case départ du matériau brut, au lieu de reprendre le produit tel quel.
(c) Ademe

Mais la simplicité n'empêche pas d'être ambitieux : selon la fondation Ellen MacArthur, qui a commandité plusieurs rapports au cabinet de conseil McKinsey, avec le soutien de grands groupes industriels tels que Renault, les économies de matières premières ainsi réalisées pourraient représenter environ 3 à 4% du PIB à l'échelle de l'Union Européenne, soit 350€ à 600€ milliards par an selon les scénarios (les consultants aiment beaucoup les scénarios). Selon eux, dans un cas de figure optimiste (mais réaliste), on pourrait atteindre environ 20% des coûts actuels à l'horizon 2025.

Et bien évidemment, le tout se fait en étant porteur de valeurs positives comme la collaboration, la sauvegarde de l'environnement, etc. En plus, on nous annonce que ça fait des emplois sur notre territoire et qu'on n'aura plus besoin ni de polluer ni d'acheter du gaz à la Russie. Que demande le peuple ?

mardi 17 septembre 2013

Au revoir 00h00.com

Alors qu’Economiam vient de se pencher sur le Krach de 1929, revenons sur la crise que nous traversons actuellement, l’autre crise, celle qui n’aurait plus jamais dû se produire. Tout commence dans les années 90, lorsqu’on pensait avoir tout compris du fonctionnement de la macroéconomie, qu’Alan Greenspan était l’omnipotent président de la Fed et que seuls subsistaient quelques petits nuages dans le ciel serein de l’économie théorique, pour paraphraser Lord Kelvin. Puis survint le 21e siècle, sans bug de l’an 2000, mais avec un sacré foutoir ! Dernier article de la Saga des Bulles en guise de conclusion, sur une période que les plus de dix ans ont tous vécue.

Le rayonnement du corps noir

Dans cet épisode, notre héros s’appelle Alan Greenspan. Tout le monde le connaît aujourd’hui, mais il entre véritablement dans l’histoire le 19 octobre 1987, que certains (avec une originalité confondante) appellent le Lundi Noir. Ce jour là, les bourses mondiales s’effondrent, perdant entre 20 et 50% en une seule journée, de quoi ressusciter le spectre d’une nouvelle Grande Dépression. Mais le très monétariste Greenspan a appris la leçon de ses prédécesseurs : il ouvre grand les vannes de la Fed qu’il dirige et stoppe l’hémorragie. C’est le début de la légende et cet activisme de la Fed reçoit le doux nom de « Greenspan put », du nom d’un produit financier qui permet de s’assurer à la baisse.

La petite quinzaine d’années qui suit est un âge d’or économique pour les Etats-Unis : les récessions sont peu sévères, la croissance est en moyenne très forte et le budget du gouvernement est en surplus de façon persistante. Bref, tout baigne ! Même les crises semblent vouloir se résoudre dans le calme, comme en témoigne la fin du hedge fund LTCM qui, après quelques soubresauts dus aux marchés internationaux, est liquidé par ses créditeurs, sous la houlette de Greenspan. En reconnaissance de sa gestion des crises sur les marchés émergents (Tequila, Asie du Sud-Est…) aux côtés de Robert Rubin et Larry Summers, il fait la couverture du Time Magazine. Ces trois là deviennent le « Comité pour sauver le monde »… Ne manque plus que la cape et la Batmobile !

Pourtant, en dehors des Etats-Unis subsistent quelques zones d’ombre. La Japon est en proie à la stagnation et est tombé en plein dans une trappe à liquidité dont il peine à s’extirper, tandis que l’Europe croule sous le poids de son taux de chômage. Mais bon sang ne saurait mentir, le verdict américain est sans appel : c’est la faute à une gouvernance économique inepte, qui refuse d’embrasser l’orthodoxie libérale américaine et les réformes structurelles. Voilà la majeure partie du monde occidental rejeté au rang de curiosité théorique…

Pride goeth before a fall

En arrière-plan, se développe une nouvelle technologie, l’Internet. La magie du numérique incite les gens à investir sans retenue dans la révolution de demain, au point de demander des taux de rendement de 0% à des entreprises qui ont un historique continu de pertes et qui s’avéreront ne jamais payer un seul centime de dividendes. On a parlé précédemmentde l’étude de Brunnermeier et Nagel : une fois n’est pas coutume, on ne va pas s’attarder plus longtemps sur le fait que cette formidable appréciation du cours des actions des entreprises de technologie n’était rien d’autre qu’une bulle.

A l’Ouest donc, rien de bien nouveau. Mais là où ça devient intéressant, c’est quand on apprend que si le Greenspan Put a de nouveau fonctionné en relançant la croissance, il y a un sacré hic : l’emploi ne repart pas. Encore une curiosité théorique peut-être ? Mais bon, certainement en voilà une qui fait tache, et dont on ne connaît toujours pas l’explication… C’est ce qu’on appelle la Jobless recovery, le redémarrage sans l’emploi.

Credit crunch

Ce qui nous amène, bon an, mal an, à ce que nous vivons actuellement. Se rendant quand même compte qu’une partie de son mandat consiste à favoriser l’emploi, la Fed garde une position très accommodante en termes de liquidité en maintenant les taux d’intérêt plutôt bas. Le coût du crédit est donc très faible après l’éclatement du Dot.com boom. Le terrain est donc préparé pour la prochaine bulle, du crédit et de l’immobilier celle-là, avec la formidable expansion de l’endettement américain qui a éclaté en la crise que l’on sait.

Bien évidemment, cette récession ne se résume pas à ce seul facteur. Le post-mortem continue et durera sûrement encore pendant un bout de temps. Mais toujours est-il que ce sujet de la position à adopter par les banques centrales est crucial pour les années à venir : pourquoi la Fed n’a-t-elle pas agi pour contenir la bulle immobilière qu’elle voyait se développer sous ses yeux ? Les politiques de Quantitative Easing que suivent actuellement les anglo-saxons ne vont-elles pas nous mener à une nouvelle surchauffe ? Ou bien est-ce la Banque Centrale Européenne qui est suicidaire dans sa rigueur monétaire ?

Il reste donc beaucoup de réponses à apporter. Cette crise a vu le retour de points de vue hétérodoxes sur l’économie, la sortie d’outre-tombe d’un certain nombre d’économistes défunts (au premier rang desquels Minsky) ainsi que la volonté d’intégrer le secteur financier aux modèles macroéconomiques. L’histoire économique, en particulier des bulles, fait aussi un comeback retentissant. Mais pour ce qui nous concerne, la fin de l’été approchant, c’était bel et bien le dernier épisode de notre Saga des Bulles !

Pour ne pas rester sur cette conclusion très sérieuse et comme on aime aussi s’amuser sur Economiam, voici deux comics strips de Dilbert sur le Dot.com boom. Enjoy !

Dilbert.com
Dilbert.com

Sometimes, I get a good feeling

S'il est une leçon que les floridiens vont finir par retenir, c'est bien que la vie est un éternel recommencement : à l’aube du 21e siècle comme dans les Années Folles, le Sunshine State fut un condensé de ce qui se fit de pire en termes de folie spéculative. Pourtant après avoir vu les gens se prendre de passion pour des tulipes ou des peaux de castor, pourquoi cette folie-ci a-t-elle mené à la Grande Dépression ? Qu’est-ce qui différencie donc le Krach de 1929 de ses glorieuses aînées ? C'est la question qu'on se pose dans cet épisode de notre Saga des bulles.

Boardwalk Empire

Un éléphant, ca trompe énormément...
Dans une décennie prolixe en images fortes, de Gatsby le Magnifique à Josephine Baker, sans oublier le boardwalk d’Atlantic City, le nom de Carl Graham Fisher ne vous dit peut-être rien. Cependant, son parcours incarne la quintessence des Années Vingt, celles que l'on qualifie donc de Folles. Nous sommes 1926 et Fisher est déjà bien établi lorsqu'il décide de faire sortir Miami Beach de ce qui n'est alors qu'un immense marécage. Il n'en est assurément pas à sa première fortune, ayant vécu lors de cette période de développement débridé du grand capital que traversent les Etats-Unis depuis plusieurs décennies : c'est l'époque des Robber Barons avec la création de monopoles de fait sur nombre d'industries dont particulièrement les chemins de fers.